Alta volatilità
Analizza microstrutture dell'order book e picchi di volume per operare su movimenti di breve periodo, con frequenza di rivalutazione del segnale più alta rispetto alle altre strategie.
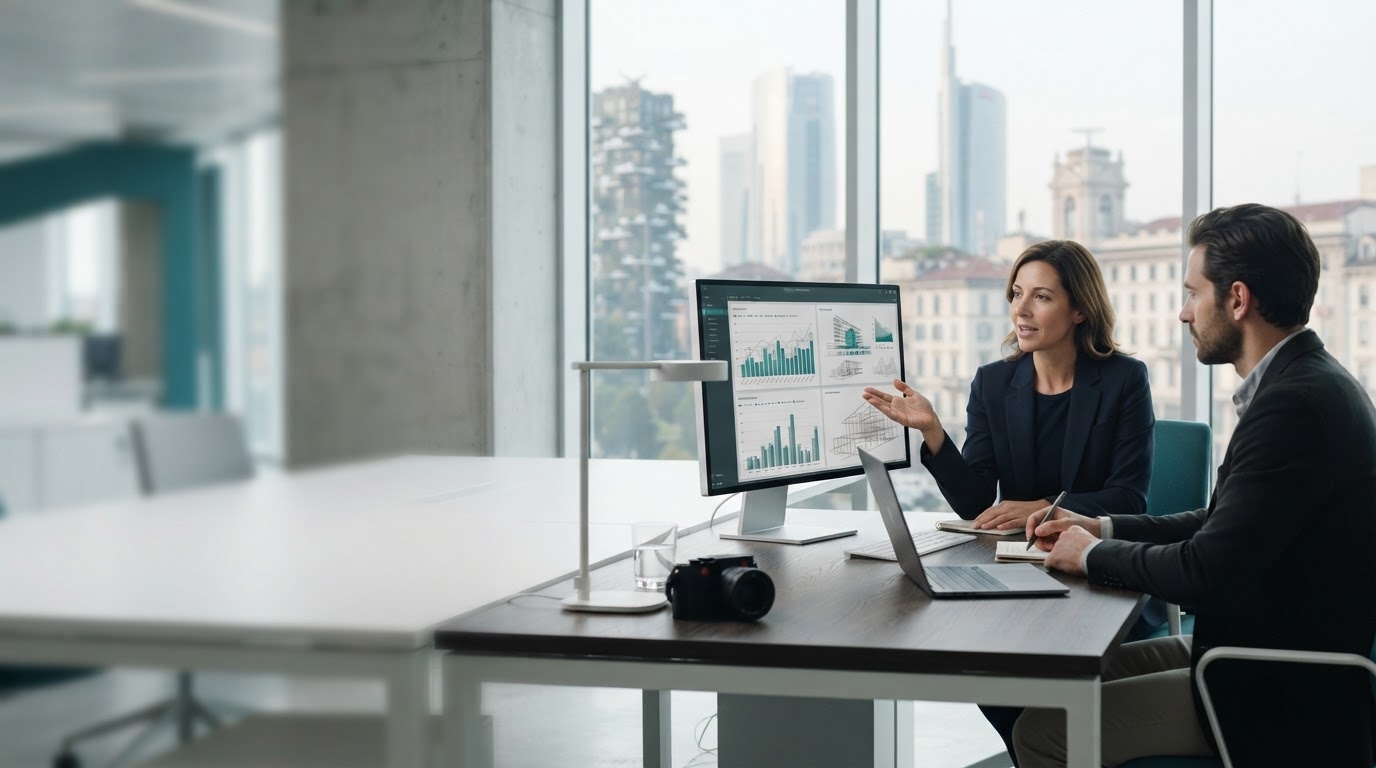
Quotavìgor elabora flussi di dati di mercato in tempo reale e traduce i pattern identificati in strategie di copy-trading, riducendo l'esposizione al rischio operativo e al bias decisionale tipico della gestione manuale.
L'interfaccia operativa riporta latenza di esecuzione, drawdown corrente e grado di confidenza del modello per ciascuna strategia attiva, con aggiornamento continuo durante la sessione di mercato.
Il sistema non genera previsioni isolate: ogni segnale nasce da un'analisi predittiva su larga scala che attraversa tre fasi distinte, ciascuna sottoposta a verifica prima di incidere sull'esecuzione degli ordini.
Raccolta e normalizzazione di dati di mercato, order book e indicatori di sentiment da fonti multiple, con controlli di qualità automatizzati prima dell'elaborazione del modello.
Reti neurali e cicli di backtesting individuano correlazioni storiche e anomalie statistiche su orizzonti temporali multipli, ricalibrando i pesi del modello sui dati recenti.
Le decisioni vengono tradotte in ordini con controllo della latenza e verifica dei limiti di rischio impostati, prima dell'invio al broker collegato tramite API.
Ogni strategia opera su un set distinto di fonti dati e parametri di rischio. La scelta non è vincolante: i parametri possono essere modificati dal pannello di configurazione.
Analizza microstrutture dell'order book e picchi di volume per operare su movimenti di breve periodo, con frequenza di rivalutazione del segnale più alta rispetto alle altre strategie.
Applica modelli di asset allocation multi-fattoriale su orizzonti settimanali, privilegiando la stabilità del rendimento rispetto alla reattività ai picchi di breve termine.
Riduce l'esposizione nei periodi di incertezza attraverso filtri di correlazione e soglie di drawdown dinamiche, mantenendo una quota stabile in strumenti a bassa volatilità.
La piattaforma si inserisce nel flusso operativo esistente senza richiedere la migrazione delle credenziali di trading verso terzi non verificati.
Collegamento via API REST e WebSocket con i principali broker ed exchange, con configurazione ottimizzata per ridurre la latenza nelle fasi di copy-trading automatico.
Ogni comunicazione tra la piattaforma e gli endpoint di esecuzione è protetta da crittografia end-to-end, con autenticazione a più fattori per l'accesso alle chiavi API.
Il pannello riepiloga posizioni aperte, stato delle connessioni e metriche di latenza, consentendo un controllo consultivo senza interrompere i flussi di lavoro già in uso.
Al posto di testimonianze non verificabili, Quotavìgor espone il registro delle decisioni: un formato strutturato che riporta i dati alla base di ogni segnale generato dal motore predittivo.
[sessione] STRATEGY=steady_growth
SIGNAL=rebalance  CONFIDENCE=0.78
LATENCY=42ms      RISK_CHECK=passed
SOURCE=multi_factor_model_v3
---
[sessione] STRATEGY=risk_averse
SIGNAL=reduce_exposure  CONFIDENCE=0.64
LATENCY=38ms      RISK_CHECK=passed
SOURCE=volatility_filter_v2
Ogni riga del registro collega un segnale a una versione specifica del modello, al relativo grado di confidenza e all'esito del controllo di rischio applicato prima dell'invio dell'ordine.
Il registro non sostituisce il giudizio dell'utente: resta uno strumento di verifica per chi desidera comprendere la logica che ha preceduto ogni operazione.
Consulta la documentazione tecnicaLa latenza dipende dal broker collegato e dalle condizioni di rete al momento dell'operazione. L'infrastruttura di Quotavìgor è progettata per minimizzare il tempo di inoltro tra il motore decisionale e l'endpoint di esecuzione, e il valore effettivo è visibile per ogni ordine nel pannello operativo.
Quotavìgor non detiene i fondi degli utenti. L'esecuzione avviene tramite le credenziali API del broker scelto dall'utente, con limiti di rischio configurabili per ciascuna strategia e soglie di drawdown che possono interrompere l'operatività automatica.
I modelli sono sottoposti a cicli periodici di backtesting e validazione su dati recenti. Un aggiornamento viene rilasciato solo dopo aver superato soglie di precisione algoritmica predefinite rispetto alla versione precedente, per evitare regressioni nella gestione del rischio.
L'accesso alla piattaforma richiede la connessione del proprio account di trading tramite API: nessun trasferimento di fondi verso Quotavìgor è previsto in questa fase.