Hoge volatiliteit
Het analyseert microstructuren van het orderboek en volumepieken om te kunnen reageren op kortetermijnbewegingen, met een hogere signaalherwaarderingsfrequentie dan andere strategieën.
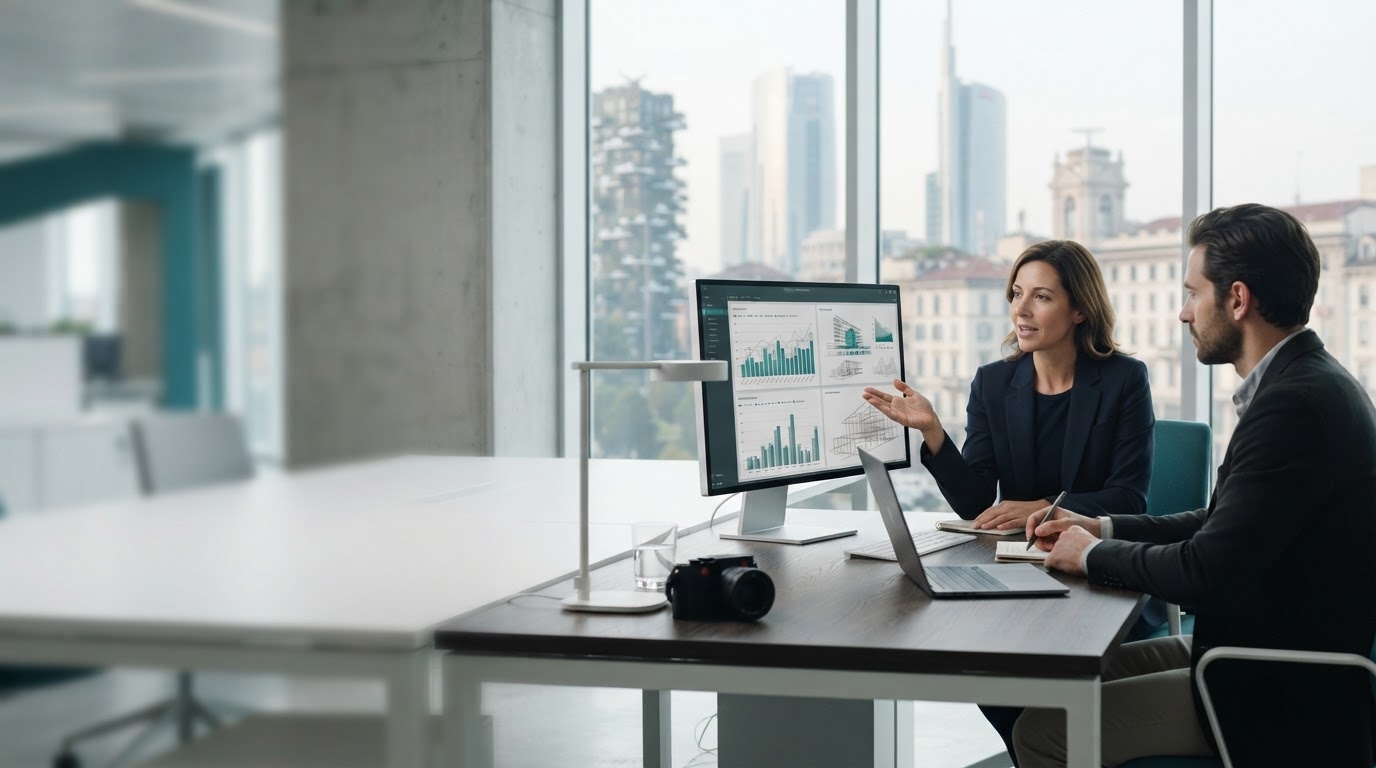
Quotavìgor verwerkt marktgegevensstromen in realtime en vertaalt de geïdentificeerde patronen in copy-tradingstrategieën, waardoor de blootstelling aan operationele risico's en vooringenomenheid in de besluitvorming wordt verminderd die typisch is voor handmatig beheer.
De operationele interface rapporteert de uitvoeringslatentie, de huidige drawdown en het modelbetrouwbaarheidsniveau voor elke actieve strategie, met voortdurende updates tijdens de marktsessie.
Het systeem genereert geen geïsoleerde voorspellingen: elk signaal komt voort uit een grootschalige voorspellende analyse die drie verschillende fasen doorloopt, die elk worden onderworpen aan verificatie voordat ze de uitvoering van orders beïnvloeden.
Verzamel en normaliseer marktgegevens, orderboeken en sentimentindicatoren uit meerdere bronnen, met geautomatiseerde kwaliteitscontroles vóór modelverwerking.
Neurale netwerken en backtesting-loops identificeren historische correlaties en statistische afwijkingen over meerdere tijdshorizonten, waardoor de modelgewichten opnieuw worden gekalibreerd op basis van recente gegevens.
Beslissingen worden vertaald in orders met latentiecontrole en verificatie van ingestelde risicolimieten, voordat ze naar de via API verbonden makelaar worden verzonden.
Elke strategie werkt op basis van een afzonderlijke reeks gegevensbronnen en risicoparameters. De keuze is niet bindend: de parameters kunnen worden gewijzigd via het configuratiepaneel.
Het analyseert microstructuren van het orderboek en volumepieken om te kunnen reageren op kortetermijnbewegingen, met een hogere signaalherwaarderingsfrequentie dan andere strategieën.
Het past multifactoriële assetallocatiemodellen toe over een wekelijkse horizon, waarbij de voorkeur wordt gegeven aan stabiliteit van rendementen boven reactiviteit op kortetermijnpieken.
Vermindert de blootstelling tijdens perioden van onzekerheid door middel van correlatiefilters en dynamische opnamedrempels, waardoor een stabiele inzet in instrumenten met een lage volatiliteit behouden blijft.
Het platform past in de bestaande operationele stroom zonder dat de migratie van handelsgegevens naar niet-geverifieerde derde partijen vereist is.
Verbinding via REST API en WebSocket met de belangrijkste makelaars en uitwisselingen, met geoptimaliseerde configuratie om de latentie in de automatische kopieerhandelsfasen te verminderen.
Elke communicatie tussen het platform en de uitvoeringseindpunten wordt beschermd door end-to-end-codering, met multi-factor authenticatie voor toegang tot API-sleutels.
Het dashboard vat open posities, verbindingsstatus en latentiestatistieken samen, waardoor consultatieve controle mogelijk is zonder de reeds in gebruik zijnde workflows te onderbreken.
In plaats van niet-verifieerbare getuigenissen onthult Quotavìgor het beslissingslogboek: een gestructureerd formaat dat de gegevens rapporteert die ten grondslag liggen aan elk signaal dat door de voorspellende engine wordt gegenereerd.
[sessione] STRATEGY=steady_growth
SIGNAL=rebalance  CONFIDENCE=0.78
LATENCY=42ms      RISK_CHECK=passed
SOURCE=multi_factor_model_v3
---
[sessione] STRATEGY=risk_averse
SIGNAL=reduce_exposure  CONFIDENCE=0.64
LATENCY=38ms      RISK_CHECK=passed
SOURCE=volatility_filter_v2
Elke rij van het register koppelt een signaal aan een specifieke versie van het model, het betrouwbaarheidsniveau ervan en de uitkomst van de risicocontrole die is uitgevoerd voordat de order wordt geplaatst.
Het register vervangt niet het oordeel van de gebruiker: het blijft een verificatie-instrument voor degenen die de logica willen begrijpen die aan elke handeling voorafgaat.
Raadpleeg de technische documentatieDe latentie is afhankelijk van de aangesloten makelaar en de netwerkomstandigheden op het moment van de operatie. De Quotavìgor-infrastructuur is ontworpen om de doorstuurtijd tussen de beslissingsengine en het uitvoeringseindpunt te minimaliseren, en de werkelijke waarde is voor elke bestelling zichtbaar in het dashboard.
Quotavìgor houdt geen gebruikersgelden vast. De uitvoering vindt plaats via de API-gegevens van de door de gebruiker gekozen makelaar, met configureerbare risicolimieten voor elke strategie en opnamedrempels die automatische bewerkingen kunnen onderbreken.
De modellen worden onderworpen aan periodieke cycli van backtesting en validatie op basis van recente gegevens. Er wordt pas een update uitgebracht nadat vooraf gedefinieerde algoritmische nauwkeurigheidsdrempels zijn overschreden in vergelijking met de vorige versie, om regressies in risicobeheer te voorkomen.
Voor toegang tot het platform is het nodig om uw handelsaccount via API te verbinden: er wordt in dit stadium geen geldoverboeking naar Quotavìgor verwacht.